
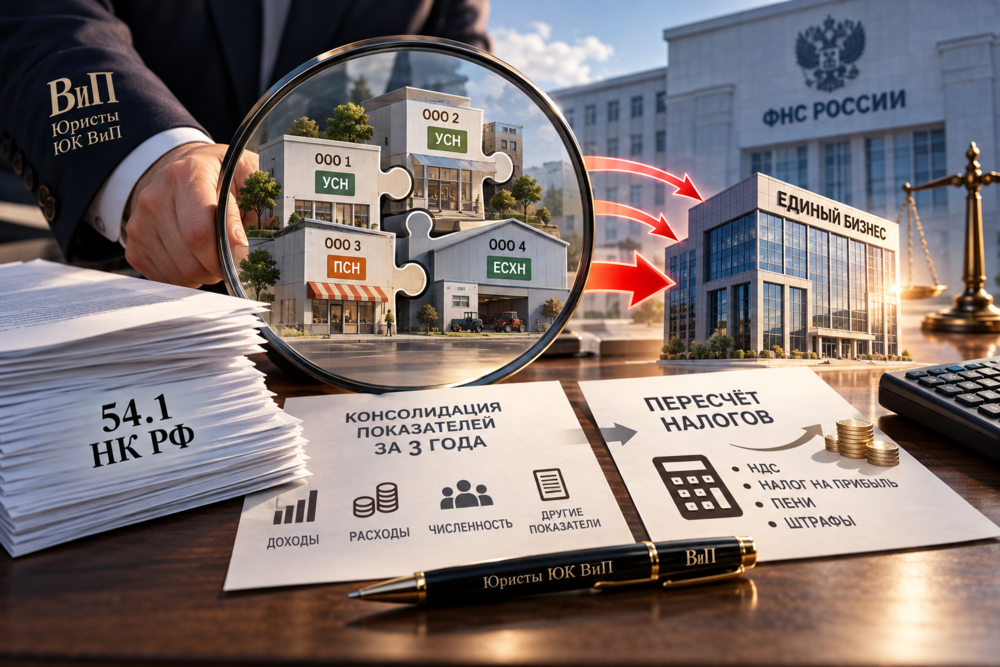
Налоговые последствия дробления бизнеса
Правовая основа — статья 54.1 Налогового кодекса РФ. Если налоговая докажет, что бизнес разделили искусственно, она может объединить показатели всех участников группы и пересчитать налоги так, как если бы это был один бизнес.
Как проходит пересчёт
1. Консолидация показателей.
ФНС суммирует доходы, расходы, численность персонала и другие ключевые показатели всех участников схемы за проверяемый период. Обычно это 3 года .
2. Определение правильного режима налогообложения.
По объединённым данным налоговая смотрит, какой режим соответствует реальному масштабу бизнеса. Если суммарные показатели превышают лимиты спецрежимов, например УСН, группу переводят на ОСНО .
С 2026 года для групп на УСН возможна работа в рамках упрощёнки при доходе до 490,5 млн рублей, но с уплатой НДС по ставкам 5% или 7% .
3. Расчёт налогов.
Налоги считают по тому режиму, который определила ФНС, за соответствующие периоды. При этом уже уплаченные участниками группы налоги по спецрежимам засчитываются в счёт недоимки по ОСНО.
Почему это обычно происходит
Участники дробления чаще всего работают на спецрежимах: УСН, патент (ПСН), иногда ЕСХН . Цель дробления — остаться в пределах лимитов спецрежима и не платить НДС и налог на прибыль.
Если ФНС признаёт разделение искусственным, она объединяет доходы всех участников и вменяет их организатору схемы. Если суммарная выручка превышает лимит УСН, в 2025–2026 годах это 450 млн рублей, организатора переводят на ОСНО и доначисляют:
- НДС — по ставкам, применяемым при пересчёте;
- налог на прибыль — вместо упрощённого налога;
- пени и штрафы.
Если в группе были компании на ОСНО и на УСН, логика та же: доходы «упрощенцев» присоединяются к основной компании. В вашем случае ваша компания является основной. Затем весь консолидированный результат облагается по ОСНО, но с зачётом уже уплаченных налогов.
Коротко
- ФНС объединяет показатели всех участников за 3 года.
- Если суммарные показатели укладываются в УСН, на ОСНО могут не переводить, но штрафы за схему возможны.
- Если лимиты УСН превышены, переводят на ОСНО и доначисляют НДС, налог на прибыль, пени и штрафы.
- Если докажут, что переход с ОСНО на УСН в 2024 году был частью схемы, пересчёт по ОСНО применят даже без превышения лимитов.
- Если 2023 год не учтут или умысел не докажут, пересчёт на ОСНО будет только при выходе хотя бы за один критерий спецрежима.